有色金属行业全景观察 从资源属性到投资逻辑
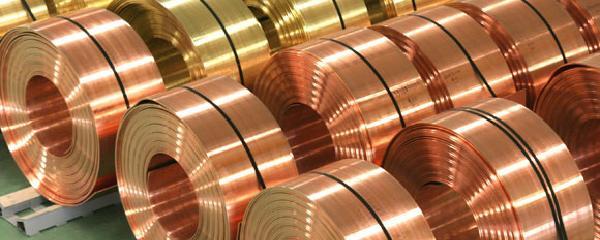
有色金属是国民经济的基础性原材料,涵盖铜、铝、铅、锌、镍、锡、金、银以及稀土、锂、钴等品种,广泛应用于电力、建筑、交通、电子和新能源等领域。随着能源转型和高端制造加速推进,有色金属的战略价值愈发凸显,行业关注度持续升温。
一、品种分类与资源分布
有色金属通常分为重金属(铜、铅、锌、镍等)、轻金属(铝、镁等)、贵金属(金、银、铂族等)和稀有金属(钨、钼、稀土、锂等)。全球资源分布高度集中:铜矿以南美智利、秘鲁为主,铝土矿集中在几内亚、澳大利亚,锂资源集中于澳大利亚、智利和阿根廷,稀土则以中国储量和产量居首。资源禀赋的差异决定了各国在全球供应链中的不同角色。
二、供需格局与价格驱动
有色金属价格受宏观与微观因素共同影响。宏观层面,美元走势、全球流动性和经济周期直接影响定价;微观层面,矿端供给弹性、冶炼产能、库存水平和下游需求决定短期波动。当前,新能源车、光伏、风电和电网投资对铜、铝、锂、镍的需求形成长期拉动,而部分传统需求如房地产用铝、用铜增速放缓,品种间分化明显。
三、产业链结构与加工环节
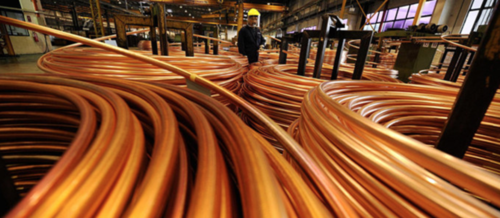
有色金属产业链一般包括采矿、冶炼和深加工三个环节。上游采矿受资源品位、开采成本和政策约束影响较大;中游冶炼关注加工费(TC/RC)、能耗双控和环保要求;下游深加工则涉及铜杆、铝型材、锂电材料等,附加值和技术门槛更高。国内企业加快向高端合金、电子铜箔、电池级锂盐等方向延伸,产业链附加值不断提升。
四、绿色发展与国际竞争
双碳目标下,有色金属行业面临能耗约束与绿色转型的双重压力。电解铝产能天花板、再生金属利用率提升、低碳冶炼技术推广成为行业主线。关键矿产的国际竞争加剧,资源安全保障受到高度重视,海外矿权布局、再生回收体系建设以及战略储备机制都在加快推进。
五、投资与研究视角
对投资者而言,有色金属兼具周期与成长属性。周期品种需关注库存周期、加工费和冶炼利润;成长品种如锂、稀土则更多看新能源需求和技术迭代。研究时应重点跟踪矿端扰动、下游开工率、进出口数据和政策变化,避免单一指标决策。
有色金属行业正处于传统需求与新兴需求交替、资源约束与绿色转型并行的关键阶段。把握品种差异、产业链位置和政策导向,是理解这一行业的核心入口。
如若转载,请注明出处:http://www.cqhy023.com/product/49.html
更新时间:2026-10-28 20:14:43