2019-2025年中国有色金属冶炼和压延加工市场运行态势及行业发展前景预测报告
报告摘要
本报告旨在全面分析2019-2025年中国有色金属冶炼和压延加工市场的运行态势,并对行业发展前景进行预测。报告涵盖产业链结构、市场规模、供需状况、竞争格局、政策环境、技术趋势及未来展望等方面,为行业参与者、投资者及政策制定者提供决策参考。
一、行业概述
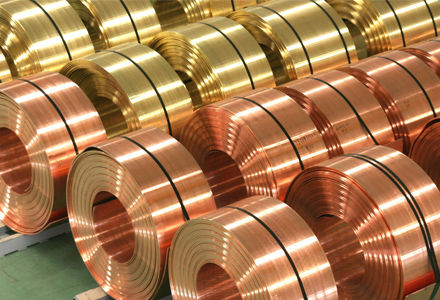
有色金属冶炼和压延加工是国民经济的重要基础产业,涉及铜、铝、铅、锌、镍、锡等金属的冶炼及压延加工,产品广泛应用于电力、建筑、交通、电子、航空航天等领域。中国是全球最大的有色金属生产国和消费国,行业规模持续扩大,但面临资源约束、环保压力和国际竞争等挑战。
二、2019-2025年市场运行态势
1. 市场规模与增长
2019-2025年,中国有色金属冶炼和压延加工行业市场规模总体呈波动增长态势。2019年,受全球经济放缓和贸易摩擦影响,增速放缓;2020年,新冠疫情冲击导致需求下降,但随后在政策刺激下复苏;2021-2023年,受益于新能源、电动汽车等新兴领域需求,行业保持中高速增长;预计2024-2025年,行业将进入平稳发展期,年均复合增长率约为4%-6%。
2. 供需状况
供给方面,中国有色金属产量稳步增长,2023年十种有色金属产量突破7000万吨,但受环保限产和能源双控政策影响,部分金属供应偏紧。需求方面,传统领域(如建筑、家电)需求趋稳,新兴领域(如新能源汽车、光伏、储能)成為主要增长点。铜、铝需求强劲,铅、锌需求相对平稳。
3. 进出口贸易
中国是有色金属净进口国,铜、镍、铝土矿等原材料对外依存度高。2019-2025年,进出口贸易受国际价格波动、汇率变化及贸易政策影响显著。预计未来进口量仍将保持高位,出口以加工品为主,但面临国际贸易壁垒和碳关税等挑战。
4. 价格走势
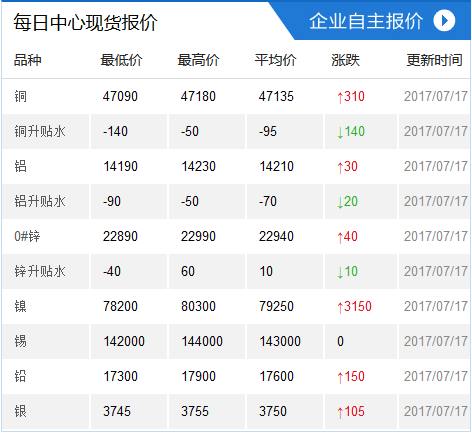
有色金属价格波动较大。2019-2020年价格低迷,2021-2022年受流动性宽松和供需错配影响,价格大幅上涨;2023-2025年,价格预计高位震荡,受宏观经济、地缘政治和库存变化影响。
三、行业竞争格局
行业集中度逐步提升,国有企业如中铝、五矿等主导市场,民营企业如魏桥、南山铝业等也在细分领域占据优势。竞争焦点从规模扩张转向成本控制、技术升级和绿色制造。
四、政策与环保环境
政策方面,国家推动供给侧结构性改革,淘汰落后产能,鼓励高端制造和循环经济。环保政策趋严,碳达峰、碳中和目标驱动行业绿色转型,企业需加大环保投入,采用低碳技术。
五、技术发展趋势
技术创新聚焦于节能降耗、智能制造和高端材料研发。例如,电解铝节能技术、铜加工连铸连轧、再生金属回收等。数字化转型助力提升效率和降低能耗。
六、行业发展前景预测(2024-2025)
- 市场需求:新能源、新基建等领域将拉动铜、铝需求,预计2025年铜消费量达1400万吨,铝消费量达4000万吨。
- 供应格局:资源保障成为关键,企业将加强海外矿产资源投资,再生金属比例提升。
- 价格趋势:预计铜、铝价格中心上移,铅、锌价格震荡。
- 绿色转型:碳减排压力倒逼行业升级,绿色铝、再生铜等低碳产品受青睐。
- 风险因素:全球经济不确定性、地缘冲突、环保成本上升等。
七、结论与建议
行业前景总体乐观,但需应对资源、环保和市场风险。建议企业:加大技术研发,优化产品结构;推进绿色制造,降低碳排放;拓展海外资源,保障供应链安全;关注政策导向,把握新兴市场机遇。
报告说明:本报告基于公开数据和行业分析,仅供参考,不构成投资建议。
如若转载,请注明出处:http://www.cqhy023.com/product/55.html
更新时间:2026-10-28 20:32:53